
Фраза «куплю квартиру й житиму з оренди» звучить надійно рівно до моменту, коли власник уперше рахує всі витрати за рік. Після ремонту, податків і двох місяців простою картина стає значно приземленішою.
Нижче розбираємо, яку дохідність дає ринок насправді, як швидко повертаються вкладені гроші та на які об’єкти варто дивитися, якщо ви розглядаєте такий спосіб вкладення коштів.
Скільки приносить оренда сьогодні
Нерухомість для здачі в оренду в Україні приносить приблизно 4‒7% річних у валюті. Ще кілька років тому інвестори орієнтувалися на 8‒10%, проте ціни на житло зросли швидше за орендні ставки.
Найкращі показники дають однокімнатні квартири в обласних центрах поруч із транспортними вузлами. Вдало розташована «однушка» здатна вийти на 8% річних.
Велике житло працює гірше. Квартири площею понад 80 квадратних метрів у престижних районах часто дають лише 3‒4%, тому їх купують радше для збереження капіталу, ніж для заробітку.
Як порахувати окупність квартири
Розрахунок простіший, ніж здається, коли рухатися послідовно:
- Складіть повну суму входу: ціна об’єкта, ремонт, меблі, техніка, витрати на оформлення.
- Визначте реальну орендну ставку за аналогічними пропозиціями у своєму районі.
- Відніміть від річного доходу податки, комунальні платежі за свій рахунок і дрібний ремонт.
- Закладіть один‒два місяці простою на рік, бо ідеальної безперервності не буває.
- Поділіть суму входу на чистий річний дохід — отримаєте строк окупності в роках.
Умовний приклад: якщо житло разом із ремонтом обійшлося в суму, що дорівнює п’ятнадцяти річним чистим доходам від оренди, вкладення повернеться приблизно за п’ятнадцять років. У великих містах цей показник зараз тримається в межах 12‒17 років залежно від міста та типу об’єкта.
Інвестиція починається не з покупки, а з чесного рахунку на папері.
Як обрати локацію для інвестиції
Локація впливає на дохідність сильніше за площу та ремонт разом узяті. Одна й та сама квартира біля метро та за двадцять хвилин пішки від нього здається за різні гроші.
Що працює найкраще: близькість до транспорту, університетів, великих офісних центрів і лікарень. Саме ці точки формують постійний потік орендарів, які не зникають із сезоном.
Інфраструктура навколо будинку теж має значення. Продуктовий магазин, аптека, дитячий майданчик і паркування додають до ставки більше, ніж дизайнерські шпалери в кімнаті.
Райони, які краще обходити
Квартал із десятьма новобудовами одночасно виглядає перспективно, але створює надлишок однотипних пропозицій. Власники там конкурують ціною, і ставка поступово сповзає вниз.
Друга проблемна категорія — віддалені масиви з поганою транспортною доступністю. Дешевий вхід компенсується довгим пошуком орендарів і частішими простоями.
Перед купівлею варто відкрити оголошення й подивитися, скільки схожих квартир здається в цьому будинку прямо зараз. Десяток однакових пропозицій — вагома причина подумати ще раз.
Які типи житла мають попит
Різні формати поводяться на ринку по-різному, тому вибір залежить від того, скільки часу ви готові витрачати на управління.
| Тип об’єкта | Орієнтовна дохідність | Особливості |
|---|---|---|
| Однокімнатна квартира біля метро | 6‒8% | стабільний попит, швидкий пошук орендарів |
| Двокімнатна в житловому масиві | 5‒6% | сімейні орендарі, довші строки проживання |
| Студія в центрі під подобову оренду | 5‒11% | вищий дохід, але потребує щоденної участі |
| Велика квартира преміумкласу | 3‒4% | вузьке коло орендарів, тривалий простій |
| Невелике комерційне приміщення | 8‒12% | вища дохідність і вищий ризик порожнього періоду |
Найбільш передбачуваний варіант для новачка — компактне житло в обжитому районі. Такі об’єкти легше здати й значно простіше продати, якщо плани зміняться.
Витрати, які зменшують прибуток
Про них згадують рідко, хоча саме вони перетворюють обіцяні 10% у реальні 5‒6%:
- податок з орендного доходу та військовий збір;
- щорічний дрібний ремонт і заміна техніки;
- комунальні платежі в періоди простою;
- страхування житла та майна;
- комісія посередника за пошук орендарів;
- амортизація меблів, які зношуються швидше за стіни.
Окрема стаття витрат — власний час. Дзвінки, покази, вирішення побутових проблем і щомісячні розрахунки забирають кілька годин, а в разі подобової оренди — щодня.
Пасивний дохід рідко буває настільки пасивним, як обіцяє реклама.
Ремонт і меблі для орендного житла
Спокуса зробити «як для себе» зникає після першого орендаря. Дизайнерська плитка та світлий диван підвищують ставку максимум на кілька відсотків, а от ризик отримати пошкодження зростає значно швидше.
Робоче правило таке: акуратний ремонт у нейтральних тонах, міцні матеріали, проста техніка відомих марок. Такий набір легко відновлювати частинами, не перероблюючи квартиру повністю.
Мінімальна комплектація, яку очікує більшість орендарів:
- кухня з плитою, холодильником і витяжкою;
- пральна машина та справна сантехніка;
- спальне місце, шафа для речей, стіл;
- інтернет і базове освітлення в кожній кімнаті.
Усе, що виходить за межі цього переліку, додає до орендної ставки помітно менше, ніж коштує при купівлі.
Скільки вкладати в оздоблення
Практичний орієнтир для інвестора — від 10 до 20% вартості самої квартири. Дешевший варіант обертається постійними дрібними ремонтами, дорожчий майже не окуповується орендою.
Квартира без ремонту здається на 25‒35% дешевше за аналогічну з оздобленням, зате й вкладень не потребує. Для власника, який рахує кожну гривню, це теж робочий сценарій.
Порахуйте обидва варіанти для свого об’єкта, перш ніж викликати бригаду.
Квартира під оренду як інвестиція
Порівняння з депозитом виглядає не на користь житла, якщо дивитися лише на відсотки. Банківський вклад дає схожу дохідність без ремонтів, орендарів і нічних дзвінків про протікання крана.
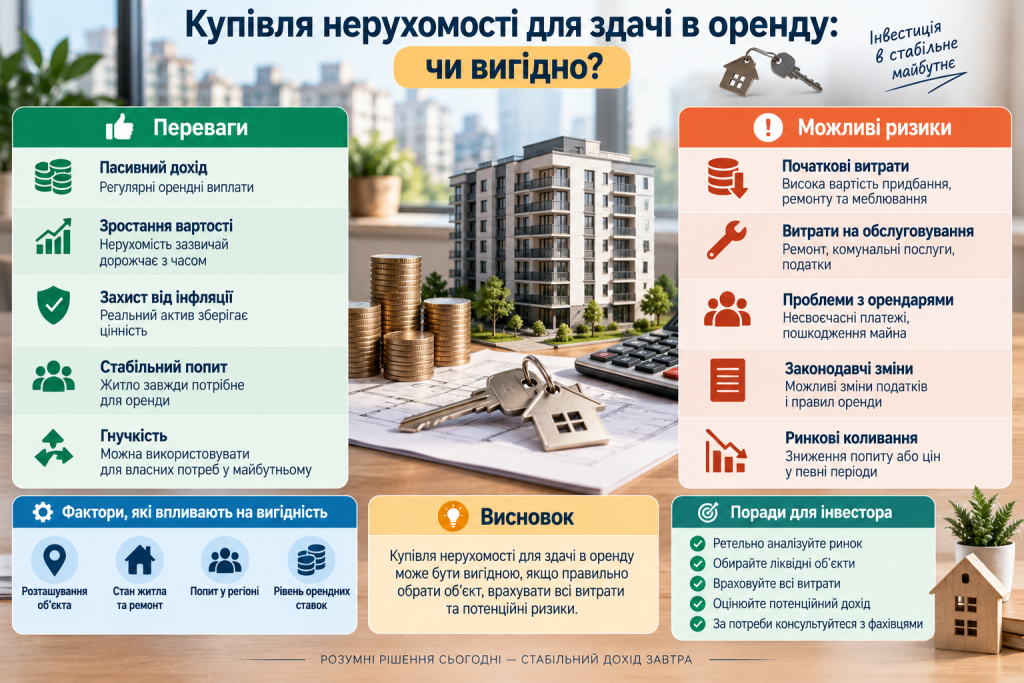
Перевага житла в іншому. Квартира під оренду — інвестиція, яка складається з двох частин: регулярного доходу та зростання вартості самого активу. Депозит другої частини не має.
Додає ваги й те, що нерухомість залишається зрозумілим і матеріальним активом. У періоди нестабільності саме це часто переважає над кількома відсотками різниці.
Коли така покупка виправдана
Вкладення має сенс, якщо у вас довгий горизонт планування — від десяти років. На коротшій дистанції витрати на вхід і вихід з’їдають більшу частину прибутку.
Другий здоровий сценарій — купівля за власні кошти без кредиту. Коли платіж за іпотекою перевищує орендну ставку, квартира під оренду як інвестиція працює в мінус кілька перших років.
Третій варіант — житло, яке згодом знадобиться родині. Дитина виросте, батьки переїдуть ближче, плани зміняться: до того часу об’єкт просто сам себе утримує.
Рахуйте свою математику до угоди, а не після неї. Візьміть аркуш, випишіть суму входу, реальну орендну ставку у вашому районі та всі щорічні витрати. Якщо цифра внизу вас влаштовує, ви точно знатимете, у що вкладаєтесь, і жоден сусід з історією про «золоті відсотки» вже не змусить сумніватися.
