
Накопичити на квартиру повністю виходить у небагатьох, а от зібрати п’яту частину її вартості — завдання цілком реальне. Саме на цьому етапі більшість майбутніх позичальників і зупиняється: кредит банк дасть, але спершу треба показати власні гроші.
Нижче розбираємо, який мінімум просять банки та державні програми, за який час реально зібрати потрібну суму й як розмір власних коштів змінює переплату за кредит.
Що таке початковий внесок по іпотеці
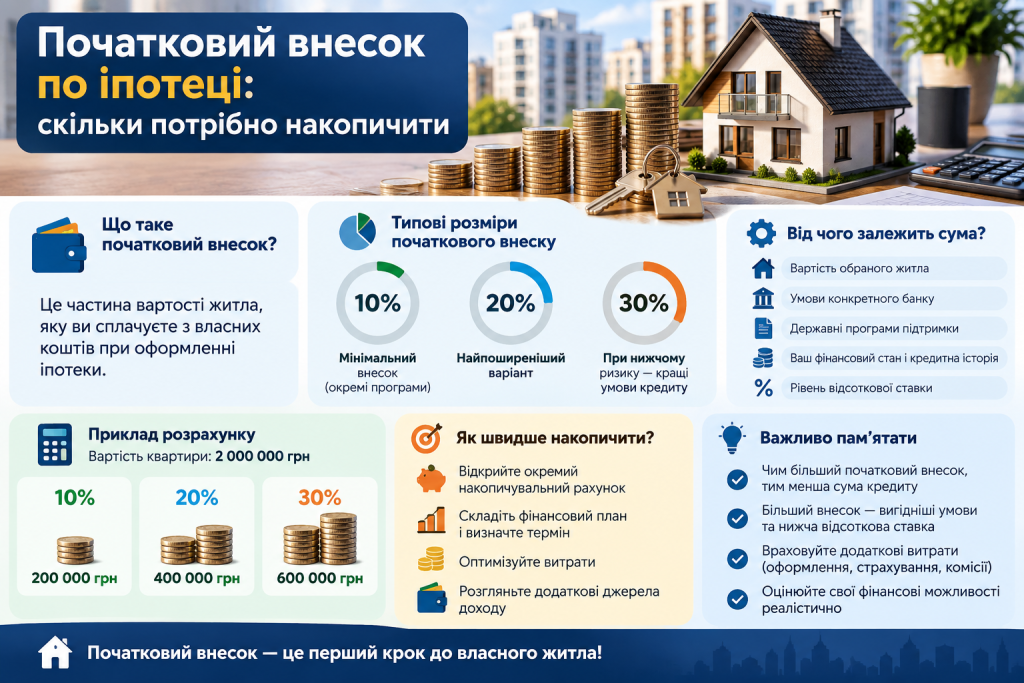
Початковий внесок по іпотеці — це частина вартості житла, яку покупець оплачує своїми коштами. Решту суми дає банк, а квартира залишається в заставі до повного погашення боргу.
На практиці це виглядає так: житло оцінили, банк фінансує 80% ціни, ваші 20% ідуть продавцю в день угоди. Кредитний договір оформлюють лише на ту частину, яку покриває банк.
Чому банк вимагає власні кошти
Причина суто практична. Ринок нерухомості може просісти, тому банку потрібен запас між сумою боргу та реальною ціною квартири.
Друга причина — перевірка самого покупця. Людина, яка два роки відкладала частину доходу, з високою ймовірністю платитиме й далі. Для банку це дешевший спосіб оцінити дисципліну, ніж будь-які довідки.
Гроші, зібрані самостійно, витрачають уважніше за позичені.
Мінімальний перший внесок на іпотеку
За державною програмою «єОселя» мінімальний поріг становить 20% вартості житла. Для позичальників, яким на момент угоди не виповнилося 25 років, він знижений до 10%. Строк кредитування досягає 20 років.
Комерційні банки на ринкових умовах теж стартують приблизно з 20%, проте фактична вимога часто виходить вищою. Причина в оцінці: банк рахує відсоток від власної оціночної вартості, і якщо продавець просить більше, різницю покриває покупець зі своєї кишені.
Через це реальний перший внесок на іпотеку нерідко сягає 25‒30% ціни квартири.
Від чого залежить розмір внеску
- тип житла: новобудова, вторинний ринок чи приватний будинок;
- вік і категорія позичальника за державною програмою;
- результат незалежної оцінки об’єкта;
- офіційний дохід і кредитна історія;
- внутрішні ліміти конкретного банку.
Найсильніше на суму впливає розрив між ціною продавця та оцінкою. Тому оцінку варто замовляти до того, як ви внесли завдаток за конкретну квартиру.
Як накопичити на внесок
Універсальної схеми не існує, проте кілька підходів працюють майже завжди:
- Визначте цільову суму та строк і розділіть одне на інше — з’явиться конкретний місячний план.
- Відкрийте окремий рахунок або депозит, щоб гроші не змішувалися з побутовими витратами.
- Налаштуйте автоматичне списання частини доходу в день зарплати.
- Тримайте накопичення в тій валюті, у якій плануєте розрахунок за житло.
- Спрямовуйте разові надходження — премії, відпускні, повернення податку — повністю в цей фонд.
- Перегляньте регулярні витрати: підписки, дрібні щоденні покупки, платежі за послуги, якими не користуєтесь.
Найпомітніший результат дає третій пункт. Коли списання відбувається автоматично, людина живе на решту доходу й не вирішує щомісяця, відкладати цього разу чи ні.
Скільки часу займе накопичення
Приклад із практики ринку: сім’я з двома доходами відкладає близько третини сукупного заробітку та збирає свої 20% за два‒три роки. Якщо відкладати десяту частину, той самий шлях розтягується на шість‒вісім років, а ціни за цей час теж не стоять на місці.
Тому багато покупців комбінують джерела: частина суми — власні накопичення, частина — продаж авто, допомога батьків або гроші від продажу меншого житла.
Як внесок впливає на умови кредиту
Чим більше ви вносите, тим менше тіло кредиту й тим спокійніше банк дивиться на заявку. Різниця відчувається одразу в кількох параметрах.
| Розмір внеску | Тіло кредиту | Умови банку | Ризик відмови |
|---|---|---|---|
| 10‒15% | найбільше | базові або суворіші за базові | високий |
| 20% | стандартне | стандартні умови програми | середній |
| 30% і більше | помітно менше | простіше схвалення, менша переплата | низький |
За двадцять років різниця в переплаті між скромним і солідним внеском вимірюється сотнями тисяч гривень, тому кожен додатковий відсоток власних коштів працює на вас.
Додаткові витрати крім внеску
Частина покупців збирає рівно 20% і в останній момент виявляє, що грошей на угоду не вистачає. Окрім самого внеску, потрібні кошти на такі позиції:
- незалежна оцінка нерухомості;
- нотаріальне оформлення договору;
- державні збори та обов’язкові платежі при купівлі;
- страхування житла на весь строк кредиту;
- ремонт і базові меблі, якщо квартира без оздоблення.
Досвідчені позичальники закладають на все це додатково 5‒7% вартості об’єкта. Так угода не зривається через нестачу кількох десятків тисяч у день підписання.
Плани без запасу ламаються на першій же дрібниці.
Коли варто вносити більше мінімуму
Мінімум і оптимум — різні речі. Двадцять відсотків відкривають двері в програму, проте не завжди роблять платіж комфортним для конкретного бюджету.
Проста перевірка: порахуйте майбутній платіж і порівняйте його з доходом. Коли на кредит іде більше половини того, що ви отримуєте на руки, варто або збільшувати власну частину, або дивитися на дешевше житло.
Є й зворотна логіка. Якщо ставка за програмою пільгова, а ваші гроші лежать на депозиті під нормальний відсоток, вносити понад мінімум не завжди раціонально. Тут рахують різницю між дохідністю накопичень і реальною вартістю кредиту.
Чи є сенс чекати ще рік
Підхід «зберу 40% і тоді візьму» працює лише тоді, коли житло не дорожчає швидше за ваші накопичення. На практиці буває інакше: за рік покупець додає до суми відкладену частину доходу, а квартира за той самий період підіймається в ціні приблизно так само.
Другий фактор — оренда. Поки ви збираєте, платежі за чуже житло йдуть щомісяця й не повертаються ніколи. Рішення зводиться до балансу: більша власна частина та менша переплата проти року-двох зайвої орендної плати.
Готового рецепта тут немає, зате є два числа, які варто виписати на папір: майбутній платіж по кредиту та ваша поточна орендна плата. Порівняння цих сум дає найчеснішу відповідь на питання про час для угоди.
Типові помилки під час накопичення
Перша й найчастіша — тримати всю суму готівкою вдома. Гроші лежать мертвим грузом, поступово втрачають купівельну спроможність, а спокуса витратити їх на щось потрібне залишається щодня.
Друга помилка — орієнтуватися на ціну квартири, яку ви бачили пів року тому. Ринок рухається, тому цільову суму варто переглядати хоча б раз на кілька місяців.
Третя — паралельно брати споживчі кредити чи розсрочки. Банк рахує всі ваші зобов’язання разом, і кілька дрібних платежів здатні зменшити доступну суму іпотеки сильніше, ніж здається.
Четверта — віддати всі накопичення до останньої гривні. Резерв на два‒три місяці платежів потрібен навіть після угоди, бо життя після переїзду не стає передбачуванішим.
Перший внесок на іпотеку — це не бар’єр, а етап із конкретною сумою та строком. Коли ви знаєте цифру й дату, накопичення перестає бути абстрактною мрією та перетворюється на звичайний рядок у місячному бюджеті. Люди, які вже пройшли цей шлях, згадують зазвичай не складність, а спокійне відчуття в день, коли власний ключ уперше повернувся в замку.
